Trong hoạt động kinh doanh và cung ứng dịch vụ, rủi ro phát sinh từ khách hàng không nghiêm túc, bùng đơn hoặc nợ xấu luôn là bài toán đau đầu đối với mọi doanh nghiệp. Để hạn chế tối đa tổn thất tài chính và bảo vệ tài nguyên vận hành, thuật ngữ Blacklist khách hàng đã trở thành một giải pháp quản trị quen thuộc.
Bài viết này sẽ giải đáp toàn bộ thắc mắc về Blacklist khách hàng, nguyên nhân, quy trình quản lý chuẩn hóa cho doanh nghiệp cũng như hướng giải quyết nếu khách hàng trót vướng vào danh sách này.
1. Blacklist khách hàng là gì?
Định nghĩa khái niệm Blacklist khách hàng
Blacklist khách hàng (Danh sách đen khách hàng) là danh sách ghi nhận các cá nhân hoặc tổ chức bị hạn chế, cảnh báo hoặc tạm dừng/vĩnh viễn không được cung cấp sản phẩm, dịch vụ do vi phạm các điều khoản hợp đồng, bùng nợ, “bom hàng” hoặc có hành vi gây ảnh hưởng tiêu cực đến hoạt động của doanh nghiệp.
[ Khách hàng vi phạm / Nợ xấu / Bom hàng ]
│
▼
[ Xác minh & Gán nhãn ]
│
▼
[ Đưa vào BLACKLIST KHÁCH HÀNG ]
│
┌──────────────────┴──────────────────┐
▼ ▼
[ Hạn chế giao dịch ] [ Từ chối cung cấp dịch vụ ]
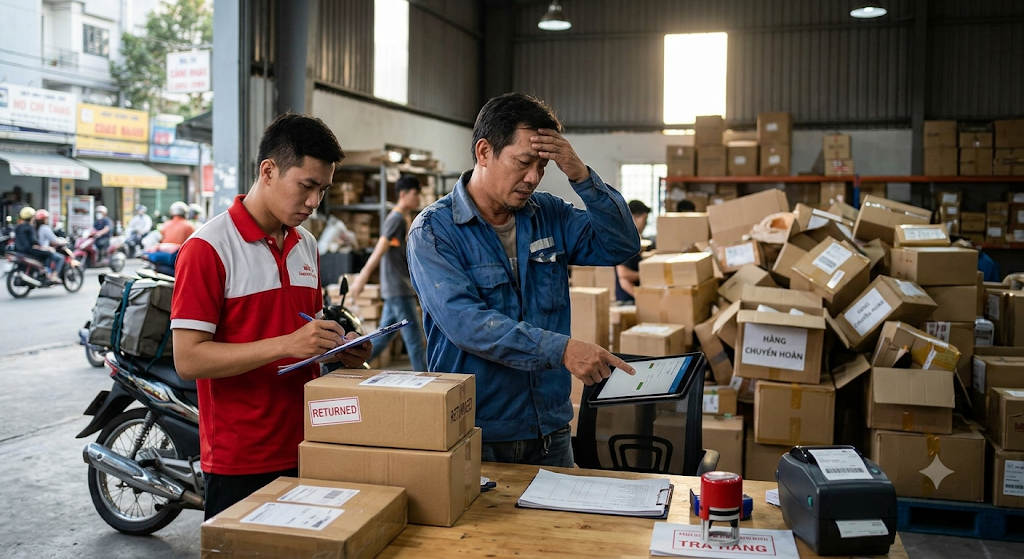
Phân loại blacklist khách hàng theo ngành nghề
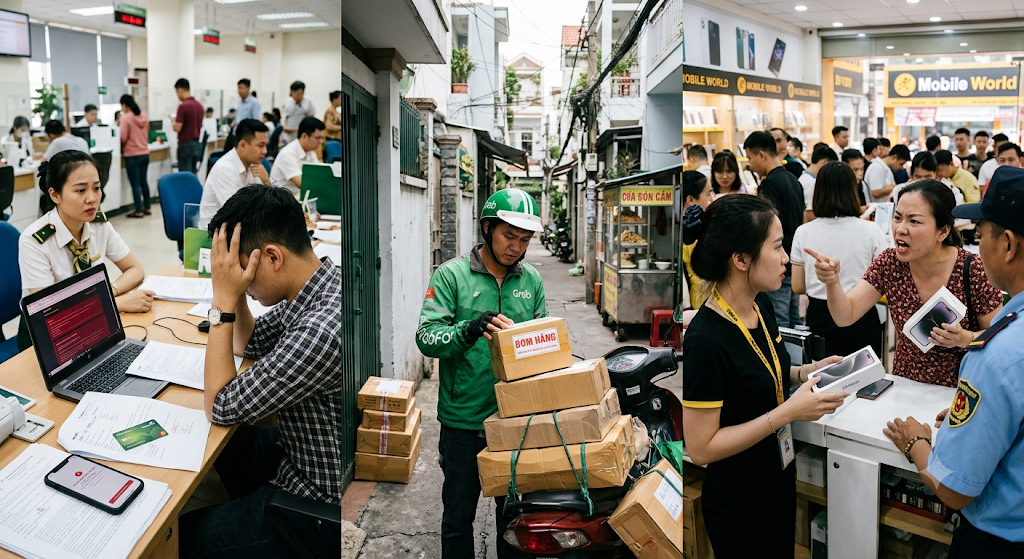
Khái niệm blacklist khách hàng được áp dụng linh hoạt tùy thuộc vào đặc thù từng lĩnh vực kinh doanh:
- Lĩnh vực Tài chính – Ngân hàng: Danh sách đen tập hợp các khách hàng có nợ xấu (ghi nhận trên hệ thống CIC), chậm thanh toán thẻ tín dụng, làm giả hồ sơ vay vốn hoặc gian lận hạn mức tín dụng.
- Lĩnh vực Bán lẻ & Thương mại điện tử (E-commerce): Tập trung các tài khoản chuyên “bom hàng” (đặt hàng ship COD nhưng không nhận), đánh giá ảo triệt hạ shop, hoặc cố tình gian lận mã giảm giá.
- Lĩnh vực Dịch vụ (Khách sạn, F&B, Spa, Du lịch): Ghi nhận những khách thường xuyên bùng lịch đặt phòng/bàn không báo trước, có thái độ cư xử không chuẩn mực với nhân viên, hoặc gây thiệt hại về tài sản doanh nghiệp.
2. Vì sao doanh nghiệp cần xây dựng danh sách Blacklist khách hàng?
Xây dựng và duy trì danh sách Blacklist khách hàng không phải là hành vi phân biệt đối xử, mà là biện pháp quản trị rủi ro thiết yếu mang lại nhiều lợi ích thực tế:
Rút ngắn rủi ro tài chính và nợ xấu
Việc khoanh vùng sớm các đối tượng từng có tiền sử bùng đơn hoặc nợ chậm trả giúp doanh nghiệp giảm thiểu tỷ lệ thất thoát vốn, hạn chế chi phí thu hồi nợ khó đòi và giảm tỷ lệ hoàn hàng (chuyển hoàn) trong khâu vận chuyển.
Tối ưu chi phí vận hành và nhân sự
Đội ngũ CSKH và tư vấn viên không phải tốn thời gian, công sức phục vụ những nhóm khách hàng độc hại (toxic) hoặc các tài khoản ảo không có nhu cầu mua hàng thực sự. Resource của doanh nghiệp sẽ được tập trung cho nhóm khách hàng mang lại giá trị cao.
Bảo vệ uy tín thương hiệu và trải nghiệm của khách hàng khác
Trong ngành dịch vụ, một khách hàng có hành vi gây rối có thể làm ảnh hưởng đến không gian và sự hài lòng của hàng chục khách hàng xung quanh. Việc đưa nhóm đối tượng này vào blacklist khách hàng giúp giữ gìn môi trường kinh doanh văn minh và bảo vệ nhân sự tuyến đầu.
3. Những nguyên nhân khiến khách hàng bị đưa vào Blacklist
Tùy vào quy định nội bộ của từng đơn vị, các tiêu chí đưa một cá nhân vào blacklist khách hàng sẽ có sự khác nhau.
Đối với ngành Tài chính – Ngân hàng
- Quá hạn thanh toán khoản nợ: Khách hàng chậm trả nợ gốc/lãi vượt quá 90 ngày (rơi vào nhóm nợ 3, 4, 5 trên hệ thống CIC).
- Gian lận hồ sơ: Cung cấp thông tin giả mạo về thu nhập, địa chỉ cư trú, hoặc giấy tờ tùy thân để duyệt vay.
- Lạm dụng thẻ tín dụng: Có dấu hiệu rút tiền mặt chui, cố tình bùng hạn mức thanh toán thẻ.
Đối với ngành Bán hàng & Dịch vụ
- Tần suất bom hàng cao: Đặt đơn COD thành công nhưng từ chối nhận hàng từ 2–3 lần liên tiếp không có lý do chính đáng.
- Hành vi ứng xử không chuẩn mực: Xúc phạm danh dự, đe dọa nhân viên tư vấn/giao hàng hoặc gian lận chính sách đổi trả hàng hóa (tráo hàng cũ, gửi thiếu linh kiện).
- Vi phạm chính sách mã giảm giá: Tạo hàng loạt tài khoản ảo (clone) để trục lợi khuyến mãi của shop.
4. Hướng dẫn cách tra cứu và kiểm tra Blacklist khách hàng
Để phát hiện sớm rủi ro, doanh nghiệp và các tổ chức thường áp dụng các phương pháp kiểm tra blacklist khách hàng sau:
1. Tra cứu qua Trung tâm Thông tin Tín dụng Quốc gia (CIC)
Áp dụng cho các tổ chức tài chính, ngân hàng. Hệ thống CIC lưu trữ toàn bộ lịch sử tín dụng của khách hàng cá nhân và doanh nghiệp tại Việt Nam trong vòng 5 năm gần nhất.
2. Tra cứu qua phần mềm CRM / ERP nội bộ
Doanh nghiệp lưu trữ dữ liệu lịch sử mua hàng, số điện thoại, email và địa chỉ giao hàng trên hệ thống CRM (như Hubspot, Salesforce, Pancake, Haravan…). Khi một thông tin trùng khớp với dữ liệu vi phạm trước đó, phần mềm sẽ tự động hiển thị cảnh báo đỏ.
3. Kiểm tra qua cộng đồng chia sẻ dữ liệu
Hiện nay có nhiều hội nhóm chủ shop online, cộng đồng F&B chia sẻ danh sách số điện thoại/địa chỉ chuyên bùng đơn. Đây là nguồn tham khảo nhanh giúp các shop nhỏ lẻ cảnh giác trước khi gửi những đơn hàng giá trị cao.
5. Quy trình 4 bước quản lý khách hàng Blacklist chuẩn hóa cho doanh nghiệp
Để tránh việc gắn nhầm nhãn gây ảnh hưởng đến trải nghiệm của khách hàng trung thành, doanh nghiệp cần áp dụng quy trình kiểm soát 4 bước bài bản:
Step 1: Xác minh thông tin vi phạm
│
▼
Step 2: Gán nhãn phân loại rủi ro (Bảng tiêu chuẩn)
│
▼
Step 3: Lưu trữ dữ liệu & Tuân thủ bảo mật
│
▼
Step 4: Đánh giá định kỳ & Whitelisting (Xóa tên)
Step 1: Xác minh thông tin thực tế
Trước khi đưa bất kỳ ai vào blacklist khách hàng, bộ phận kiểm soát chất lượng cần đối soát lại chứng từ: hình ảnh vận đơn hoàn về, file ghi âm cuộc gọi, biên bản làm việc hoặc hóa đơn quá hạn. Tránh trường hợp sai sót do hệ thống tự động hoặc do lỗi kỹ thuật từ đơn vị vận chuyển.
Step 2: Gán nhãn và phân loại mức độ rủi ro
| Mức độ | Trạng thái | Tiêu chí đánh giá | Hành động xử lý |
| Mức 1 | Cảnh báo (Warning) | Bùng hẹn 1 lần, chậm thanh toán dưới 7 ngày | Gọi điện xác nhận lại trước khi duyệt đơn mới |
| Mức 2 | Hạn chế (Restricted) | Bom hàng 2 lần, nợ quá hạn 15–30 ngày | Không cho phép ship COD, bắt buộc chuyển khoản trước 100% |
| Mức 3 | Danh sách đen (Blacklisted) | Bom hàng nhiều lần, gian lận, cố tình bùng nợ | Từ chối cung cấp dịch vụ/sản phẩm trên toàn hệ thống |
Step 3: Lưu trữ dữ liệu an toàn & Tuân thủ pháp luật
Doanh nghiệp chỉ sử dụng dữ liệu blacklist khách hàng cho mục đích quản trị nội bộ. Cần tuân thủ nghiêm ngặt quy định về bảo vệ dữ liệu cá nhân, tuyệt đối không tự ý chia sẻ dữ liệu nhạy cảm ra bên ngoài khi chưa được phép.
Step 4: Cơ chế gỡ bỏ danh sách (Whitelisting)
Thiết lập cơ chế xem xét lại đối với những khách hàng đã khắc phục hậu quả (thanh toán đủ tiền bùng nợ, bồi thường thiệt hại, cam kết không tái phạm). Việc này giúp doanh nghiệp khôi phục lại mối quan hệ với những khách hàng có thiện chí.
6. Khách hàng làm gì khi trót bị đưa vào danh sách Blacklist?
Nếu bạn là khách hàng và phát hiện mình nằm trong blacklist khách hàng của ngân hàng hoặc một thương hiệu, hãy bình tĩnh xử lý theo các hướng sau:
Xử lý khi vướng nợ xấu ngân hàng (CIC)
- Bước 1: Tra cứu trực tiếp thông tin tín dụng cá nhân trên ứng dụng CIC để xác định chính xác khoản nợ và nhóm nợ xấu.
- Bước 2: Tất toán toàn bộ nợ gốc, tiền lãi và phạt phát sinh tại ngân hàng/tổ chức tài chính liên quan.
- Bước 3: Lấy giấy xác nhận đã hoàn tất nghĩa vụ tài chính.
- Bước 4: Chờ thời gian cập nhật lại dữ liệu hệ thống (thông thường nợ xấu nhóm 2 cần 12 tháng, nhóm 3-5 cần tới 60 tháng sau khi tất toán để xóa hoàn toàn lịch sử nợ xấu).
Giải quyết tranh chấp với đơn vị bán lẻ / dịch vụ
- Động thái chủ động liên hệ với bộ phận CSKH để làm rõ nguyên nhân (ví dụ: do sự cố shipper không gọi được chứ không phải cố tình bom hàng).
- Đề xuất phương án đền bù chi phí phát sinh (như phí ship 2 chiều) nếu lỗi xuất phát từ phía người mua để thương hiệu xóa tên khỏi danh sách hạn chế.
7. Các câu hỏi thường gặp về Blacklist khách hàng (FAQ)
Bị đưa vào blacklist ngân hàng bao lâu thì được xóa?
Tùy thuộc vào nhóm nợ:
- Nợ nhóm 1 (Dưới 10 ngày quá hạn): Được gỡ ngay sau khi thanh toán đầy đủ.
- Nợ nhóm 2 (10 đến dưới 90 ngày): Lịch sử nợ xấu được lưu trữ 12 tháng trên hệ thống CIC kể từ ngày tất toán nợ.
- Nợ nhóm 3 đến 5 (Trái luật/Quá hạn trên 90 ngày): Thời gian lưu vết là 5 năm (60 tháng) sau khi thanh toán xong toàn bộ dư nợ.
Lập danh sách Blacklist khách hàng đăng công khai lên mạng xã hội có vi phạm pháp luật không?
Có. Việc công khai họ tên, số điện thoại, hình ảnh, CMND/CCCD của khách hàng lên Facebook, TikTok hay các nền tảng mạng xã hội có thể vi phạm Bộ luật Dân sự và Nghị định 13/2023/NĐ-CP về Bảo vệ dữ liệu cá nhân. Doanh nghiệp có thể bị xử phạt hành chính hoặc bị kiện bồi thường thiệt hại. Dữ liệu blacklist khách hàng chỉ nên lưu giữ và sử dụng trong nội bộ.
Làm sao để từ chối khách hàng Blacklist một cách khéo léo?
Hãy sử dụng các thông báo mang tính trung lập, tránh công kích cá nhân. Ví dụ: “Rất tiếc, hệ thống của chúng tôi hiện chưa hỗ trợ hình thức thanh toán COD cho tài khoản này. Quý khách vui lòng chọn phương thức chuyển khoản trước để hoàn tất đơn hàng.”
Quản lý Blacklist khách hàng là công cụ bảo vệ nguồn lực và tài chính không thể thiếu của doanh nghiệp hiện đại. Tuy nhiên, việc vận dụng danh sách đen đòi hỏi sự công bằng, minh bạch, có bằng chứng xác thực và tuân thủ đúng quy định pháp luật. Một quy trình quản trị khách hàng rủi ro chuyên nghiệp sẽ giúp doanh nghiệp vừa tối ưu chi phí vận hành, vừa xây dựng thương hiệu bền vững.