Thị trường bất động sản (BĐS) từ lâu đã nổi tiếng là một kênh đầu tư mang lại lợi nhuận hấp dẫn nhưng cũng đi kèm không ít rào cản: quy trình giao dịch phức tạp, tính thanh khoản thấp, chi phí trung gian cao và nguy cơ rủi ro pháp lý như lừa đảo hay tranh chấp đất đai. Sự trỗi dậy của công nghệ 4.0, đặc biệt là công nghệ chuỗi khối blockchain trong giao dịch bđs, đang mở ra một kỷ nguyên hoàn toàn mới cho ngành PropTech (Công nghệ Bất động sản).
Liệu công nghệ chuỗi khối có thực sự thay thế được các phương thức mua bán nhà đất truyền thống? Hãy cùng phân tích chuyên sâu về bản chất, ứng dụng thực tế, quy trình vận hành và bức tranh pháp lý hiện nay.
1. Tổng quan: Công nghệ chuỗi khối blockchain trong giao dịch BĐS là gì?
1.1. Bản chất của Blockchain khi áp dụng vào bất động sản
Về bản chất, Blockchain (chuỗi khối) là một sổ cái kỹ thuật số phi tập trung, phân tán và minh bạch. Mọi thông tin khi đã được ghi nhận trên mạng lưới blockchain đều được mã hóa bằng thuật toán mật mã học và phân bổ trên hàng nghìn máy tính (node) khác nhau. Điều này khiến cho dữ liệu không thể bị chỉnh sửa, xóa bỏ hay làm giả.
Khi ứng dụng công nghệ chuỗi khối blockchain trong giao dịch bđs, toàn bộ thông tin liên quan đến một tài sản – từ lịch sử biến động chủ sở hữu, thông tin quy hoạch, diện tích, quy trình thế chấp cho đến giá trị giao dịch qua từng thời kỳ – đều được “đóng dấu” thời gian (timestamp) và lưu trữ công khai.
Thay vì phải phụ thuộc hoàn toàn vào niềm tin cá nhân hoặc sự xác nhận chậm trễ từ các bên trung gian, người mua và người bán có thể xác thực tính chính xác của tài sản chỉ bằng vài thao tác trên nền tảng kỹ thuật số.
1.2. Lý do bất động sản truyền thống cần đến công nghệ chuỗi khối
Thị trường bất động sản truyền thống đang phải đối mặt với nhiều bất cập lớn:
- Thủ tục rườm rà và tốn thời gian: Một giao dịch mua bán nhà đất thông thường phải trải qua hàng loạt bước: đặt cọc, công chứng, thẩm định giá, xác minh quyền sử dụng đất tại cơ quan quản lý, làm thủ tục vay vốn ngân hàng, nộp thuế và sang tên sổ đỏ. Quy trình này thường kéo dài từ 2 tuần đến vài tháng.
- Chi phí trung gian cao: Các khoản phí chi trả cho môi giới, công chứng, luật sư, thẩm định giá và ngân hàng có thể chiếm từ 2% – 8% tổng giá trị giao dịch.
- Thiếu tính minh bạch và nguy cơ lừa đảo: Tình trạng một căn nhà/mảnh đất bị bán cho nhiều người cùng lúc bằng giấy tờ giả, hay thông tin quy hoạch bị che giấu diễn ra tương đối phổ biến.
- Tính thanh khoản kém: Bất động sản là tài sản có giá trị lớn. Việc mua bán đòi hỏi dòng vốn khổng lồ, khiến phần lớn nhà đầu tư cá nhân vốn nhỏ bị đứng đứng ngoài cuộc chơi.
Sự xuất hiện của công nghệ chuỗi khối blockchain trong giao dịch bđs ra đời nhằm giải quyết triệt để những “điểm nghẽn” này, biến thị trường BĐS trở nên linh hoạt, an toàn và dễ tiếp cận hơn.
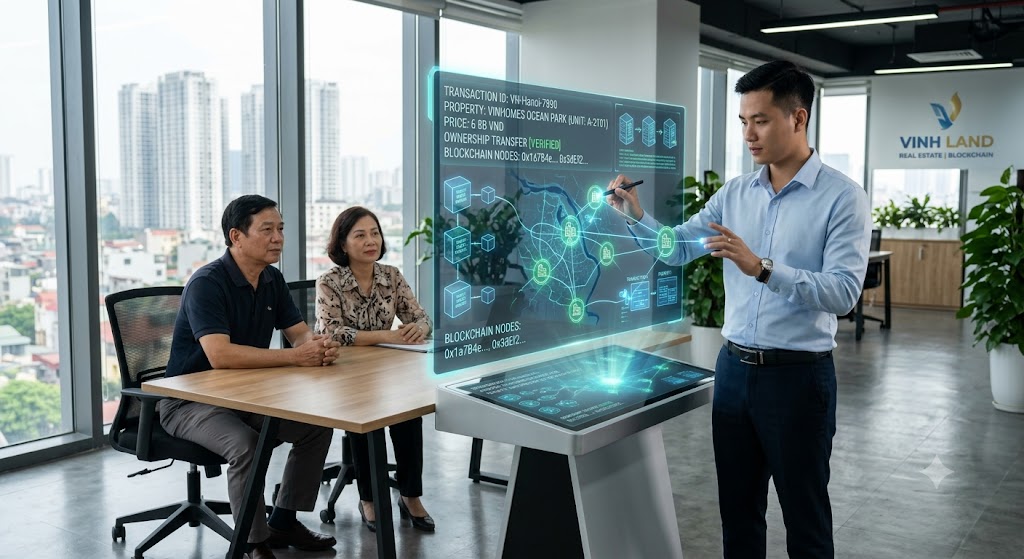
2. Các ứng dụng cốt lõi của công nghệ chuỗi khối Blockchain trong giao dịch BĐS
+—————————————+
| Ứng dụng Blockchain trong Giao dịch |
| Bất động sản |
+——————-+——————-+
|
+——————————-+——————————-+
| | |
+——–v——-+ +——-v——–+ +——-v——–+
| Smart Contract | | Tokenization | | Sổ cái địa chính|
| (Tự động hóa) | | (Chia nhỏ BĐS) | | (Minh bạch hóa)|
+—————-+ +—————-+ +—————-+
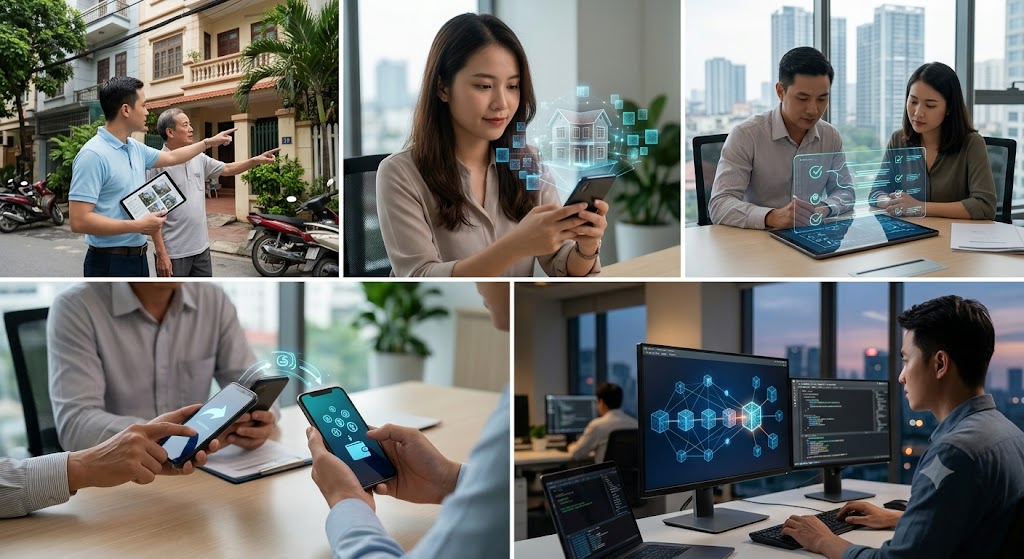
2.1. Hợp đồng thông minh (Smart Contract) – Tự động hóa giao dịch
Hợp đồng thông minh (Smart Contract) là các đoạn chương trình máy tính tự động chạy trên mạng lưới Blockchain khi đáp ứng đủ các điều kiện được thiết lập từ trước.
Trong giao dịch BĐS, thay vì ký hợp đồng giấy và nhờ bên công chứng làm trung gian, hai bên mua bán sẽ lập một Smart Contract.
- Ví dụ: Hợp đồng quy định “Nếu người mua chuyển đủ 100% số tiền mã hóa/tiền định danh tương đương vào ví bảo đảm, hệ thống sẽ tự động chuyển nhượng mã thông báo quyền sở hữu tài sản (Token) cho người mua và giải ngân tiền cho người bán”.
Nhờ hợp đồng thông minh trong giao dịch bất động sản, các khâu trung gian được loại bỏ, giảm thiểu rủi ro tranh chấp và tối ưu hóa thời gian hoàn tất giao dịch xuống chỉ còn vài phút.
2.2. Mã hóa tài sản (Tokenization) & Mua chung BĐS phân đoạn
Mã hóa bất động sản (Tokenization) là quá trình chuyển đổi quyền sở hữu một tài sản BĐS ngoài đời thực thành các mã thông báo kỹ thuật số (Token) trên Blockchain.
- Cơ chế hoạt động: Một tòa nhà trị giá 10 tỷ đồng có thể được phát hành thành 1.000.000 Token, mỗi Token tương đương giá trị 10.000 đồng.
- Mua chung bất động sản bằng blockchain (Fractional Ownership): Bất kỳ ai cũng có thể sở hữu một phần tòa nhà đó chỉ với số vốn từ vài trăm nghìn đồng. Người sở hữu Token sẽ nhận được cổ tức tương ứng từ tiền thuê nhà hoặc hưởng lợi khi giá trị BĐS tăng lên.
Mô hình này giúp giải quyết bài toán thanh khoản – một trong những điểm yếu lớn nhất của thị trường BĐS truyền thống.
2.3. Số hóa hồ sơ địa chính và lịch sử BĐS
Việc đưa dữ liệu quản lý đất đai lên Blockchain tạo ra một “sổ địa chính kỹ thuật số” không thể xâm nhập hay biến dạng.
- Mọi dữ liệu về ranh giới đất, lịch sử chủ sở hữu, quy hoạch xây dựng, thế chấp ngân hàng hay nghĩa vụ thuế đều được công khai.
- Người mua có thể tự kiểm tra “sức khỏe pháp lý” của BĐS trực tiếp mà không lo ngại tình trạng thông tin bị sai lệch hay thao túng.
2.4. Cắt giảm chi phí và loại bỏ rào cản địa lý
Giao dịch BĐS xuyên biên giới truyền thống gặp rất nhiều rào cản: chuyển tiền quốc tế chậm, chi phí đổi ngoại tệ cao, sự khác biệt về luật pháp và rào cản địa lý. Ứng dụng blockchain trong bất động sản cho phép một nhà đầu tư tại Việt Nam có thể mua một phần căn hộ tại Mỹ hay Châu Âu một cách tức thì, minh bạch và an toàn chỉ với vài thao tác trực tuyến.
3. Quy trình một giao dịch BĐS được thực hiện qua Blockchain
Một giao dịch BĐS chuẩn hóa ứng dụng công nghệ chuỗi khối sẽ diễn ra qua 5 bước chính:
[Bước 1: Thẩm định & Định giá BĐS]
↓
[Bước 2: Mã hóa tài sản (Tokenization)]
↓
[Bước 3: Thiết lập Hợp đồng thông minh (Smart Contract)]
↓
[Bước 4: Thực hiện thanh toán & Chuyển giao Token]
↓
[Bước 5: Cập nhật biến động trên Sổ cái Blockchain]
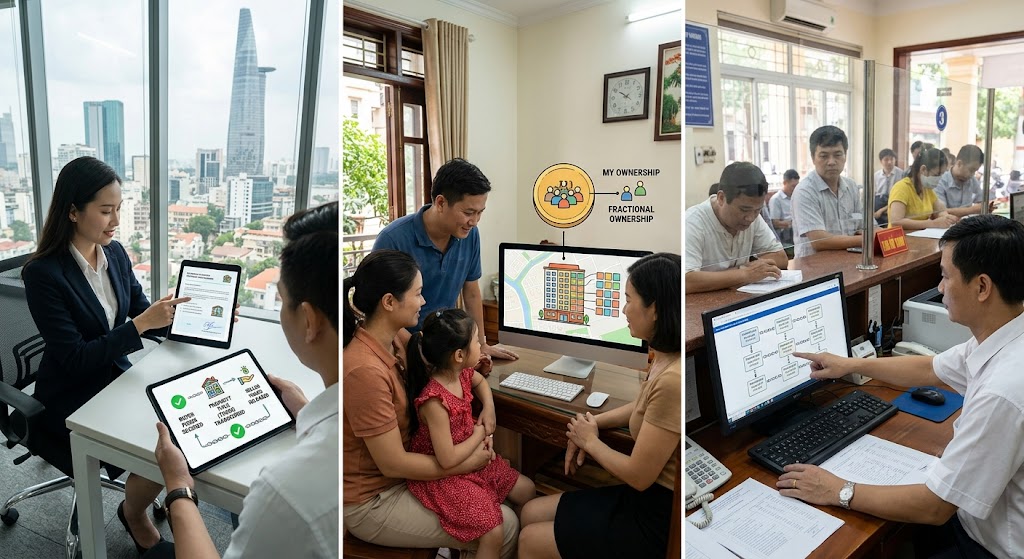
Bước 1: Thẩm định & Định giá BĐS thực tế: Đơn vị định giá độc lập và các cơ quan pháp lý xác minh tình trạng thực tế của BĐS (vị trí, giấy tờ, hiện trạng không tranh chấp).- Bước 2: Mã hóa tài sản (Tokenization): BĐS được đại diện bởi các Token (thường theo tiêu chuẩn NFT hoặc Security Token – STO) trên nền tảng Blockchain.
- Bước 3: Thiết lập Hợp đồng thông minh: Hai bên thiết lập các điều khoản mua bán (giá cả, phương thức thanh toán, thời hạn giải ngân) trong Smart Contract.
- Bước 4: Thực hiện thanh toán & Chuyển giao: Người mua nộp tiền/tiền điện tử vào hợp đồng. Ngay khi tiền được xác nhận, Smart Contract tự động chuyển giao Token đại diện cho BĐS vào ví kỹ thuật số của người mua.
- Bước 5: Cập nhật sổ cái công khai: Giao dịch hoàn tất và được ghi nhận vĩnh viễn trên sổ cái Blockchain.
4. Bảng so sánh: Giao dịch BĐS truyền thống vs Giao dịch qua Blockchain
| Tiêu chí so sánh | Giao dịch BĐS Truyền thống | Giao dịch BĐS qua Blockchain |
| Thời gian hoàn tất | 15 đến 45 ngày làm việc | Vài phút đến vài giờ |
| Chi phí giao dịch | Cao (2% – 8% cho môi giới, công chứng, thuế) | Rất thấp (chỉ mất phí mạng lưới Blockchain) |
| Tính minh bạch | Phụ thuộc vào tính trung thực của các bên | Tuyệt đối (mọi thông tin công khai on-chain) |
| Đơn vị mua tối thiểu | Nguyên căn/Nguyên mảnh đất (Cần vốn lớn) | Chia nhỏ đến từng phần nhỏ (Mã hóa Token) |
| Tính thanh khoản | Thấp, mất nhiều thời gian để ra hàng | Cao, có thể giao dịch 24/7 trên các sàn BĐS số |
| Rủi ro làm giả giấy tờ | Có nguy cơ (sổ đỏ giả, ủy quyền giả) | Gần như bằng 0 (dữ liệu mã hóa không thể sửa) |
5. Thực trạng và Rủi ro pháp lý tại Việt Nam hiện nay
Dù mang lại tiềm năng to lớn, việc triển khai công nghệ chuỗi khối blockchain trong giao dịch bđs tại Việt Nam vẫn đang đối mặt với nhiều thách thức mang tính bản chất.
5.1. Khung pháp lý chưa đồng bộ
- Luật Đất đai & Luật Kinh doanh BĐS: Hiện tại, pháp luật Việt Nam chỉ công nhận Giấy chứng nhận quyền sử dụng đất (Sổ đỏ/Sổ hồng) bằng giấy hoặc dữ liệu quản lý đất đai quốc gia do cơ quan nhà nước có thẩm quyền cấp. Các mã Token đại diện cho BĐS chưa được công nhận là một dạng tài sản pháp lý hay chứng thư sở hữu.
- Tính pháp lý của Smart Contract: Hợp đồng thông minh chưa được coi là văn bản có giá trị pháp lý tương đương hợp đồng công chứng truyền thống trong giao dịch đất đai.
5.2. Rủi ro về an ninh mạng và biến động giá Token
- Lỗ hổng mã nguồn (Smart Contract Bugs): Nếu mã hợp đồng thông minh bị lỗi hoặc bị hacker tấn công, tài sản mã hóa có thể bị thất thoát mà khó đòi lại được.
- Rủi ro dự án “ma”: Một số đối tượng xấu có thể lợi dụng chiêu bài “mã hóa BĐS”, “chia nhỏ BĐS bằng Blockchain” để huy động vốn trái phép cho các dự án không có thực hoặc pháp lý không rõ ràng.
5.3. Định hướng từ Chiến lược Blockchain quốc gia
Mặc dù còn rào cản, Chính phủ Việt Nam đã có những động thái tích cực trong việc thúc đẩy ứng dụng công nghệ chuỗi khối. Việc ban hành Chiến lược quốc gia về ứng dụng và phát triển công nghệ chuỗi khối (Blockchain) mở ra cơ hội thử nghiệm (Sandbox) cho các mô hình kinh doanh mới, trong đó có PropTech và quản lý dữ liệu tài sản công.
6. Những lưu ý cho nhà đầu tư và doanh nghiệp khi tiếp cận BĐS Blockchain
Để tránh rủi ro khi tham gia vào thị trường BĐS mã hóa, nhà đầu tư và doanh nghiệp cần ghi nhớ các nguyên tắc vàng sau:
- Xác minh pháp lý tài sản gốc ngoài đời thực: Đảm bảo dự án BĐS được mã hóa đã có đầy đủ giấy phép xây dựng, sổ hồng/sổ đỏ tổng và không bị thế chấp ẩn tại ngân hàng.
- Lựa chọn nền tảng uy tín: Chỉ giao dịch trên các nền tảng PropTech có sự hợp tác chính thức với các tổ chức tài chính, quỹ đầu tư hoặc cơ quan thẩm định giá có tên tuổi.
- Hiểu rõ bản chất quyền sở hữu: Cần làm rõ việc sở hữu Token mang lại cho bạn “Quyền sở hữu BĐS trực tiếp” hay chỉ là “Quyền nhận lợi nhuận từ việc khai thác BĐS đó”.
- Cập nhật kiến thức pháp lý liên tục: Theo dõi sát sao các quy định mới của Nhà nước về quản lý tài sản số và chính sách Sandbox trong lĩnh vực tài chính – bất động sản.
7. Các câu hỏi thường gặp (FAQ)
❓ Blockchain có thay thế hoàn toàn Sổ đỏ/Sổ hồng tại Việt Nam không?
Trả lời: Trong ngắn hạn, Blockchain không thể thay thế hoàn toàn Sổ đỏ/Sổ hồng truyền thống do quy định pháp luật. Tuy nhiên, Blockchain có thể đóng vai trò là hạ tầng công nghệ hỗ trợ cơ quan quản lý số hóa dữ liệu đất đai, giúp quá trình tra cứu và làm thủ tục hành chính trở nên nhanh chóng, minh bạch hơn.
❓ Mua BĐS chia nhỏ qua Token có nguy cơ mất trắng không?
Trả lời: Có rủi ro nếu nền tảng phát hành Token bị phá sản, dự án không có thực hoặc hợp đồng thông minh bị hack. Do đó, việc chọn lựa các nền tảng minh bạch và có bảo chứng pháp lý tài sản thực là yếu tố quyết định.
❓ Chi phí giao dịch BĐS qua Blockchain rẻ hơn truyền thống như thế nào?
Trả lời: Bằng cách loại bỏ các bên trung gian (môi giới, đơn vị công chứng, dịch vụ thẩm định thủ tục), chi phí giao dịch qua Blockchain có thể giảm tới 50% – 80% so với chi phí giao dịch truyền thống.
Kết luận
Có thể khẳng định, công nghệ chuỗi khối blockchain trong giao dịch bđs không chỉ là một trào lưu công nghệ ngắn hạn mà là giải pháp cốt lõi định hình lại tương lai của ngành bất động sản toàn cầu. Sự kết hợp giữa Blockchain, Hợp đồng thông minh và Mã hóa tài sản mang lại tính minh bạch, tối ưu chi phí và mở ra cơ hội đầu tư cho cộng đồng.
Tại Việt Nam, dù cần thêm thời gian để hoàn thiện hành lang pháp lý, nhưng việc chủ động cập nhật kiến thức và tiếp cận công nghệ chuỗi khối sẽ giúp các nhà đầu tư và doanh nghiệp BĐS nắm bắt cơ hội tiên phong trong kỷ nguyên kinh tế số.