Trong thị trường bất động sản, tài chính và gói vay ngân hàng chính là yếu tố then chốt quyết định 70% khả năng xuống tiền của khách hàng. Một chuyên viên tư vấn tài chính BĐS phải đồng thời xử lý hàng chục hồ sơ vay vốn, tính toán phương án trả gốc lãi cho nhiều ngân hàng và theo dõi sát sao tiến độ thẩm định. Khi dữ liệu nằm rải rác trên Zalo, Excel hay sổ tay, rủi ro bỏ sót khách hàng và nhầm lẫn hồ sơ là vô cùng lớn. Ứng dụng crm hỗ trợ nhân viên tư vấn tín dụng bđs chuyên biệt là chìa khóa công nghệ giúp số hóa quy trình tư vấn, tối ưu hóa tỷ lệ phê duyệt vay và bứt phá doanh số vượt trội.
1. Thách Thức Của Nhân Viên Tư Vấn Tín Dụng BĐS Khi Không Dùng CRM
Trước khi áp dụng công nghệ số, đội ngũ tư vấn tín dụng BĐS thường đối mặt với nhiều rào cản vận hành ảnh hưởng trực tiếp đến trải nghiệm khách hàng:
1.1 Quản lý hồ sơ vay & dữ liệu khách hàng bằng Excel dễ mất mát, lộ thông tin
Dữ liệu cá nhân, báo cáo tài chính, sao kê bảng lương và lịch sử tín dụng (CIC) của khách hàng là những thông tin đặc biệt nhạy cảm. Việc lưu trữ thủ công trên tệp Excel hoặc file máy tính cá nhân rất dễ dẫn đến nguy cơ lộ/lọt dữ liệu, mất file hoặc thất thoát khi nhân sự thay đổi.
1.2 Bỏ sót lịch chăm sóc & chậm phản hồi phương án vay cho khách mua nhà
Mỗi dự án BĐS liên kết với nhiều ngân hàng cùng các chương trình ưu đãi lãi suất, ân hạn nợ gốc khác nhau. Việc tính toán thủ công từng phương án tài chính khiến nhân viên tốn nhiều thời gian. Phản hồi chậm trễ tạo cơ hội cho đối thủ tiếp cận và chốt khách trước.
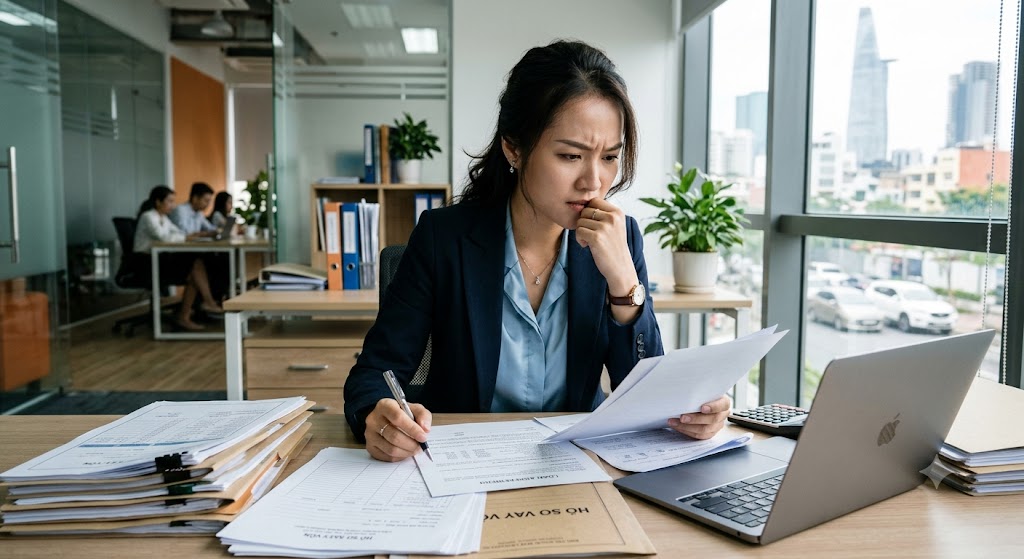
1.3 Khó theo dõi tiến độ thẩm định, phê duyệt tín dụng từ nhiều ngân hàng
Một hồ sơ vay BĐS trải qua nhiều giai đoạn: thu thập chứng minh thu nhập, thẩm định tài sản đảm bảo, phát hành thông báo cho vay (TBOCV), đến giải ngân. Khi xử lý cùng lúc 15–20 khách hàng ở các ngân hàng khác nhau, chuyên viên rất khó kiểm soát trạng thái chính xác nếu không có phễu theo dõi tập trung.
2. Các Tính Năng Cốt Lõi Của CRM Hỗ Trợ Nhân Viên Tư Vấn Tín Dụng BĐS
Một hệ thống crm hỗ trợ nhân viên tư vấn tín dụng bđs đạt chuẩn cần tích hợp đầy đủ các tính năng chuyên sâu cho ngành tài chính – địa ốc:
2.1 Quản lý và phân loại tập trung hồ sơ khách hàng
CRM cho phép lưu trữ toàn bộ hồ sơ khách hàng trên một nền tảng duy nhất:
- Thông tin định danh & tài chính: Thu nhập hàng tháng, nguồn thu nhập (lương, kinh doanh, cho thuê tài sản), dư nợ hiện tại, điểm tín dụng CIC.
- Nhu cầu vay vốn: Nhu cầu tỷ lệ vay (50%, 70%, 80%), thời gian vay mong muốn (15 năm, 25 năm, 35 năm), khả năng trả gốc lãi tối đa mỗi tháng.
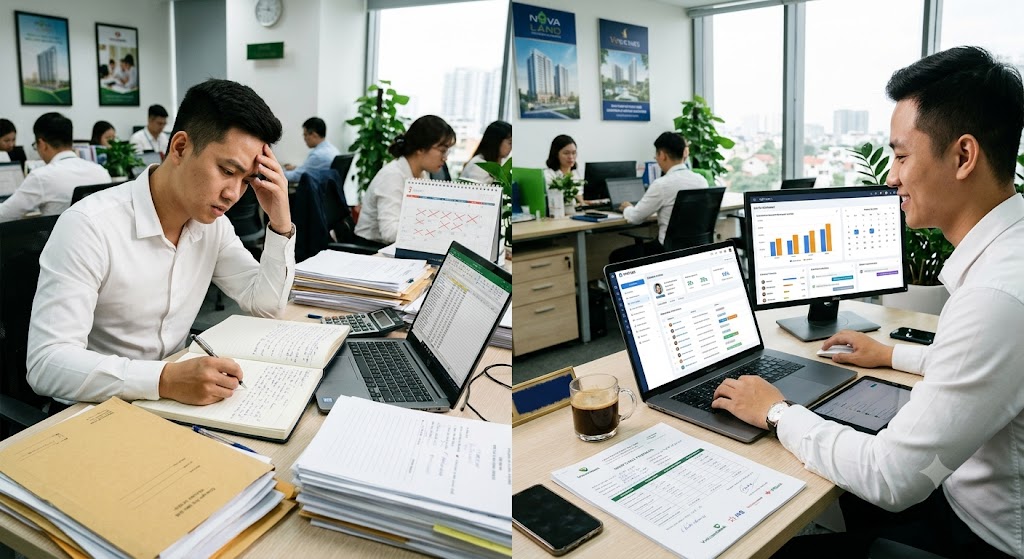
2.2 Công cụ tính toán khoản vay & dư nợ giảm dần tự động
Hệ thống tích hợp sẵn công cụ tính dòng tiền trả góp linh hoạt. Nhân viên chỉ cần nhập giá trị BĐS, tỷ lệ vay và lãi suất ưu đãi; hệ thống sẽ tự động xuất ra bảng tính chi tiết từng tháng (gốc + lãi) dạng file PDF chuyên nghiệp để gửi trực tiếp cho khách hàng qua Zalo hoặc Email trong chưa đầy 1 phút.
2.3 Theo dõi Pipeline / Quy trình tín dụng BĐS trực quan
Chuyển đổi quy trình phê duyệt tín dụng thành phễu bán hàng (Pipeline) rõ ràng:
Tiếp nhận lead Thẩm định sơ bộ (CIC & Thu nhập) Nộp hồ sơ ngân hàng Phê duyệt / Có TBOCV Ký hợp đồng tín dụng Giải ngân thành công.
Trưởng nhóm và chuyên viên tư vấn dễ dàng kéo – thả trạng thái hồ sơ, nắm bắt ngay lập tức những hồ sơ đang bị kẹt ở khâu thẩm định để kịp thời hỗ trợ.
2.4 Tự động hóa nhắc lịch (Follow-up) & cập nhật tiến độ
- Tự động gửi tin nhắn/Zalo thông báo cho khách hàng khi hồ sơ tiến sang bước mới (VD: “Ngân hàng A đã phát hành thông báo cho vay đối với hồ sơ của Anh/Chị”).
- Nhắc lịch chuyên viên gọi điện chăm sóc, thu thập bổ sung chứng từ còn thiếu (sao kê ngân hàng, hợp đồng mua bán BĐS).
2.5 Phân quyền dữ liệu & bảo mật tuyệt đối
Hệ thống bảo mật phân quyền đa cấp độ: Nhân viên chỉ xem được hồ sơ do mình phụ trách. Quản lý có quyền xem tổng thể báo cáo và điều chuyển hồ sơ khi có sự thay đổi nhân sự mà không lo mất dữ liệu khách hàng.
3. Lợi Ích Thực Tế CRM Mang Lại Cho Chuyên Viên Tín Dụng BĐS
| Chỉ số hiệu quả | Khi làm thủ công (Excel/Sổ tay) | Khi áp dụng CRM Tín Dụng BĐS |
| Thời gian lập bảng tính vay | 20 – 30 phút/khách hàng | 30 giây (xuất file tự động) |
| Tỷ lệ bỏ sót hồ sơ cần follow-up | 25% – 35% | < 2% (nhờ tự động nhắc lịch) |
| Thời gian xử lý & duyệt vay | 7 – 10 ngày làm việc | 3 – 5 ngày (nhờ quy trình chuẩn hóa) |
| Tỷ lệ chuyển đổi chốt Deal | Đạt trung bình 8% – 12% | Bứt phá lên 20% – 30% |
3.1 Rút ngắn 50% thời gian xử lý hồ sơ vay vốn ngân hàng
Nhờ lưu trữ đầy đủ tài liệu dạng số (File Scan CMND/CCCD, Đăng ký kết hôn, Chứng minh thu nhập) ngay trên profile khách hàng, chuyên viên chỉ cần 1 cú click để chuyển tiếp trọn bộ hồ sơ sang cán bộ thẩm định của ngân hàng liên kết.
3.2 Tăng tỷ lệ chốt hợp đồng BĐS nhờ phương án tài chính minh bạch
Khách mua nhà thường lo lắng về áp lực tài chính dài hạn. Một bảng tính dòng tiền rõ ràng, kèm so sánh lãi suất giữa các ngân hàng (Vietcombank, MB, Techcombank, VPBank…) xuất ra từ CRM sẽ củng cố niềm tin tuyệt đối, giúp khách hàng tự tin ký hợp đồng đặt cọc BĐS.
3.3 Nâng cao trải nghiệm & độ uy tín cá nhân
Sự chuyên nghiệp trong khâu cập nhật tiến độ tự động giúp khách hàng cảm thấy yên tâm, từ đó gia tăng tỷ lệ giới thiệu khách hàng mới (Referral) cho chuyên viên tư vấn.
4. Tiêu Chí Chọn Phần Mềm CRM Cho Nhân Viên Tư Vấn Tín Dụng BĐS
Để lựa chọn phần mềm crm hỗ trợ nhân viên tư vấn tín dụng bđs phù hợp, bạn nên đánh giá dựa trên các tiêu chí sau:
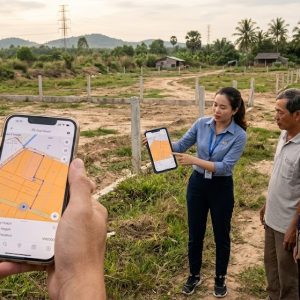
- Ứng dụng di động (Mobile App) mượt mà: Khả năng truy cập mọi lúc mọi nơi trên Smartphone để tra cứu bảng tính vay và cập nhật tiến độ ngay tại công trình hoặc quán cafe với khách.
- Tích hợp kênh tương tác đa nền tảng: Kết nối trực tiếp Zalo OA, Email, Tổng đài Call Center để lưu trữ toàn bộ lịch sử trao đổi với khách.
- Tính linh hoạt của công cụ tính lãi suất: Cho phép tùy chỉnh công thức lãi suất cố định năm đầu, lãi suất thả nổi, biên độ cộng thêm và phí trả nợ trước hạn theo chính sách mới nhất của từng ngân hàng.
- Chi phí triển khai hợp lý: Có các gói chi phí linh hoạt theo số lượng người dùng (User/tháng), phù hợp cho chuyên viên độc lập hoặc toàn bộ sàn giao dịch BĐS.
5. Top Giải Pháp CRM Hỗ Trợ Tư Vấn Tín Dụng BĐS Đáng Chú Ý
5.1 MISA AMIS CRM – Hệ sinh thái quản trị giao dịch & tài chính quy chuẩn
MISA AMIS CRM là giải pháp hàng đầu cho các doanh nghiệp BĐS tại Việt Nam. Phần mềm sở hữu khả năng liên thông dữ liệu mạnh mẽ, giúp theo dõi phễu bán hàng, quản lý thông tin khách hàng và tích hợp chặt chẽ với các phân hệ tài chính – kế toán.
5.2 MeeyCRM – Phần mềm chuyên biệt cho thị trường BĐS Việt Nam
MeeyCRM nằm trong hệ sinh thái Meey Group, tập trung tối ưu nghiệp vụ khớp nhu cầu khách hàng với quỹ hàng BĐS. Công cụ giúp chuyên viên vừa quản lý tốt tệp khách mua vừa theo dõi nhu cầu vay vốn đi kèm từng sản phẩm địa ốc.
5.3 SlimCRM – Giải pháp gọn nhẹ, tối ưu quy trình & tự động hóa
SlimCRM phù hợp cho các đội nhóm tư vấn tài chính BĐS vừa và nhỏ. Ưu điểm nổi bật là giao diện tối giản, khả năng xây dựng pipeline tư vấn tín dụng tùy biến linh hoạt và tính năng tự động nhắc lịch chăm sóc khách hàng thông minh.
6. Câu Hỏi Thường Gặp (FAQ)
Q1: Tư vấn viên tín dụng BĐS cá nhân có nên dùng CRM không?
Có. Ngay cả khi hoạt động độc lập, việc sử dụng CRM giúp tư vấn viên xây dựng tệp khách hàng trung thành, quản lý tiến độ vay chuyên nghiệp và tránh tuyệt đối việc quên lịch hẹn hay thất thoát hồ sơ quan trọng.
Q2: CRM tín dụng BĐS có tự động xuất bảng dòng tiền trả góp cho khách hàng không?
Có. Các phần mềm CRM chuyên dụng cho ngành BĐS hiện nay đều tích hợp tính năng tính dư nợ ban đầu/dư nợ giảm dần và tự động xuất ra file bảng tính lịch trả nợ để gửi cho khách qua Zalo hay Email.
Q3: Dữ liệu hồ sơ tài chính của khách hàng trên CRM có an toàn không?
Các hệ thống CRM hiện đại áp dụng chuẩn mã hóa dữ liệu cao cấp, xác thực 2 yếu tố (2FA) và phân quyền chặt chẽ. Thông tin tài chính nhạy cảm của khách hàng được bảo mật tốt hơn rất nhiều so với việc lưu trữ bằng file Excel hay sổ sách.
Trang bị giải pháp crm hỗ trợ nhân viên tư vấn tín dụng bđs không chỉ dừng lại ở việc thay đổi một công cụ làm việc, mà là bước đi chiến lược giúp số hóa năng lực tư vấn tài chính. Việc tối ưu quy trình từ khâu thu thập hồ sơ đến giải ngân sẽ giúp bạn nâng cao trải nghiệm khách hàng, rút ngắn chu kỳ giao dịch và làm chủ lợi thế cạnh tranh trong ngành bất động sản.