Trong thị trường bất động sản diễn biến phức tạp, thủ đoạn “chồng cọc” (nhận tiền cọc của nhiều người trên cùng một tài sản) đã khiến không ít nhà đầu tư và người mua nhà lâm vào cảnh “tiền mất tật mang”. Tranh chấp kéo dài, tài sản bị phong tỏa và rủi ro mất trắng tiền cọc là những hệ lụy vô cùng nghiêm trọng.
Để giúp bạn bảo vệ nguồn tài chính và giao dịch an toàn, bài viết này sẽ phân tích chi tiết các chiêu trò lừa đảo phổ biến và cung cấp 6+ giải pháp chống chồng cọc bất động sản hiệu quả, chuẩn pháp lý nhất hiện nay.
1. Chồng Cọc Bất Động Sản Là Gì Và Tại Sao Lại Rủi Ro?
1.1. Bản chất của thủ đoạn “chồng cọc” trong giao dịch nhà đất
Chồng cọc bất động sản là hành vi chủ sở hữu (hoặc người mạo danh chủ sở hữu) nhận tiền đặt cọc mua bán một mảnh đất/ngôi nhà từ hai hoặc nhiều bên khác nhau trong cùng một khoảng thời gian mà các bên không hề hay biết về sự tồn tại của nhau.
Cần phân biệt rõ hai trường hợp:
- Bán chênh cọc hợp pháp: Bên A đặt cọc cho bên B, sau đó bên A tìm được bên C mua lại với giá cao hơn và thực hiện nối cọc/chuyển nhượng hợp đồng cọc với sự đồng ý của các bên.
- Lừa đảo chồng cọc: Chủ đất hoặc kẻ gian cố tình giấu giếm thông tin, ký nhiều hợp đồng đặt cọc để chiếm đoạt số tiền cọc lớn từ nhiều người rồi bỏ trốn hoặc cố tình gây tranh chấp.
1.2. Hậu quả nặng nề khi người mua sập bẫy chồng cọc
Khi rơi vào bẫy chồng cọc, người mua thường đối mặt với:
- Mất tiền cọc: Bên bán thu tiền cọc của 5-10 người rồi tẩu tán tài sản, bỏ trốn.
- Tài sản bị vướng tranh chấp pháp lý: Đất/nhà bị ngăn chặn giao dịch tại Văn phòng Đăng ký đất đai, không thể làm thủ tục sang tên sổ đỏ/sổ hồng.
- Mất thời gian và chi phí cơ hội: Kéo nhau ra Tòa án giải quyết thường mất từ 1 – 3 năm, trong khi nguồn tiền bị giam hãm không thể đầu tư nơi khác.
2. Các Chiêu Trò Lừa Đảo Chồng Cọc Bất Động Sản Phổ Biến Hiện Nay
Để áp dụng giải pháp chống chồng cọc bất động sản hiệu quả, trước hết bạn cần nhận diện được các thủ đoạn tinh vi của kẻ lừa đảo:
2.1. Làm giả giấy tờ (sổ đỏ) nhận cọc từ nhiều bên
Kẻ gian lợi dụng các phôi sổ đỏ giả tinh vi để ký hợp đồng đặt cọc viết tay với người mua A. Cùng lúc đó, chúng dùng sổ đỏ thật (hoặc làm thêm 2-3 bộ sổ giả khác) để nhận cọc của người mua B, C và D.
2.2. Cố tình kéo dài thời hạn công chứng để bán cọc cho người thứ 3
Chủ nhà nhận cọc của bên A với thời hạn công chứng dài (ví dụ: 60 – 90 ngày). Trong thời gian này, thấy giá đất tăng, chủ nhà tiếp tục nhận cọc của bên B với mức giá cao hơn mà không hủy hợp đồng với bên A.
2.3. Lừa đảo qua hình thức “đặt cọc trao tay” bằng giấy viết tay
Rất nhiều giao dịch đặt cọc diễn ra tại quán cà phê hoặc tại nhà riêng chỉ bằng giấy viết tay. Do không thông qua hệ thống quản lý công chứng, bên bán dễ dàng “lật kèo” hoặc nhận cọc của hàng loạt người khác.
2.4. Môi giới hoặc cò đất tự ý nhận cọc khi chưa được ủy quyền
Nhiều môi giới bất chính lợi dụng việc chủ nhà gửi bán đã tự ý lập hợp đồng cọc, thu tiền cọc của nhiều khách hàng rồi “lặn mất hút”, để lại chủ nhà và người mua vướng vào tranh chấp gay gắt.
3. Top 6+ Giải Pháp Chống Chồng Cọc Bất Động Sản Tối Ưu Nhất
Áp dụng ngay các giải pháp chống chồng cọc bất động sản dưới đây để triệt tiêu tối đa rủi ro trước khi chuyển tiền đặt cọc:
3.1. Giải pháp 1: Thực hiện công chứng hợp đồng đặt cọc tại Văn phòng công chứng
Đây được đánh giá là giải pháp chống chồng cọc bất động sản an toàn và triệt để nhất hiện nay.
- Cơ chế hoạt động: Khi hợp đồng đặt cọc được công chứng, thông tin giao dịch của thửa đất đó ngay lập tức được cập nhật lên Hệ thống dữ liệu công chứng (như UCHI, Master…).
- Tác dụng: Nếu chủ nhà mang thửa đất này đi đặt cọc hoặc công chứng mua bán cho một bên thứ hai tại bất kỳ Văn phòng công chứng nào khác trên cùng địa bàn, hệ thống sẽ lập tức cảnh báo và chặn giao dịch lại.
- Căn cứ pháp lý: Tùy thuộc vào quy định tại Điều 328 Bộ luật Dân sự 2015, việc công chứng hợp đồng cọc gia tăng tối đa giá trị chứng cứ pháp lý nếu xảy ra tranh chấp.
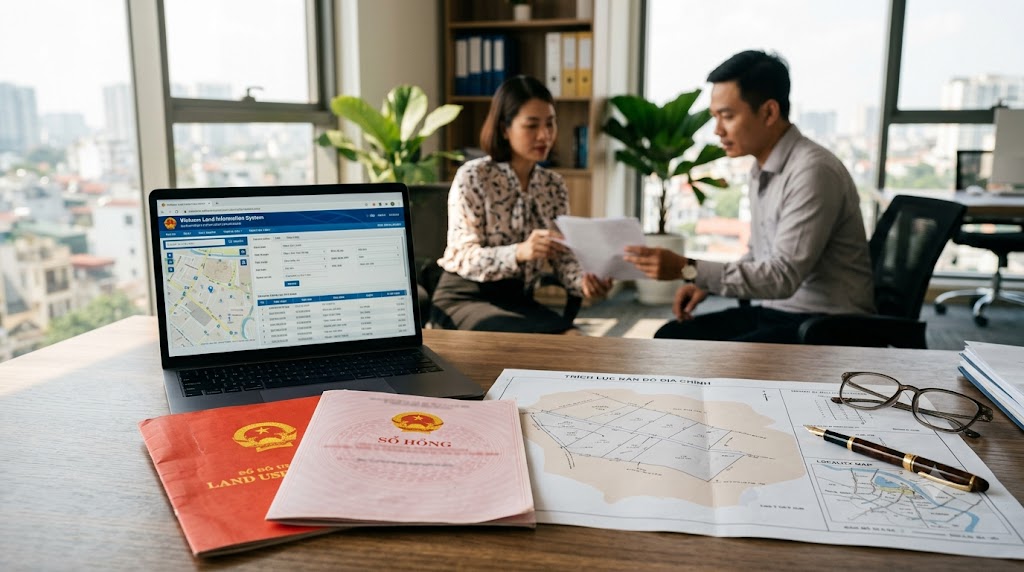
3.2. Giải pháp 2: Tra cứu lịch sử giao dịch và quy hoạch tại Văn phòng Đăng ký đất đai
Trước khi ký cọc, hãy cùng chủ nhà hoặc yêu cầu chủ nhà cung cấp trích lục thông tin đất đai tại Văn phòng Đăng ký đất đai (Chi nhánh Cấp huyện/Thành phố).
Ví dụ các thông tin cần kiểm tra bao gồm:
- Thửa đất có đang bị ngăn chặn giao dịch do tranh chấp, thi hành án hay không?
- Thửa đất có đang được thế chấp tại ngân hàng hoặc tổ chức tín dụng nào không?
- Tình trạng quy hoạch mới nhất của bất động sản.
3.3. Giải pháp 3: Sử dụng phương thức thanh toán an toàn (Tài khoản phong tỏa / Escrow)
Thay vì chuyển khoản trực tiếp vào tài khoản cá nhân của bên bán, bạn nên thỏa thuận sử dụng dịch vụ Tài khoản phong tỏa tại Ngân hàng:
- Số tiền cọc sẽ được chuyển vào tài khoản phong tỏa đứng tên bên bán nhưng bị khóa.
- Ngân hàng chỉ giải ngân tiền cọc cho bên bán khi hai bên hoàn tất việc ký Hợp đồng mua bán sang tên tại Văn phòng công chứng.
- Nếu bên bán có hành vi vi phạm hoặc chồng cọc, ngân hàng sẽ hoàn trả lại tiền cọc cho bên mua theo đúng điều khoản cam kết.
3.4. Giải pháp 4: Thắt chặt các điều khoản phạt cọc trong hợp đồng
Một trong những giải pháp chống chồng cọc bất động sản hiệu quả là tăng tính răn đe tài chính bằng các điều khoản hợp đồng chặt chẽ:
- Mức phạt cọc nặng: Quy định rõ nếu bên bán đơn phương chấm dứt hợp đồng hoặc bán/nhận cọc của bên thứ ba thì phải bồi thường gấp 3 đến 5 lần số tiền cọc.
- Thời hạn công chứng ngắn: Đưa ra thời hạn công chứng giao dịch mua bán ngắn (tốt nhất từ 7 – 15 ngày) để hạn chế thời gian bên bán đem tài sản đi “chồng cọc”.
- Cam kết độc quyền: Bổ sung điều khoản: “Bên bán cam kết tài sản không thuộc diện tranh chấp, chưa nhận cọc của bất kỳ ai và không giao dịch với bên thứ ba trong thời gian hiệu lực của hợp đồng cọc”.
3.5. Giải pháp 5: Bắt buộc xác minh chính chủ và mặt bằng thực địa
- Kiểm tra nhân thân: Đối chiếu kỹ Căn cước công dân (CCCD), Giấy xác nhận tình trạng hôn nhân (hoặc Giấy đăng ký kết hôn). Tất cả các đồng sở hữu (vợ, chồng, con nếu là tài sản hộ gia đình) phải cùng ký tên vào hợp đồng đặt cọc.
- Xác minh thực địa: Đến trực tiếp thửa đất, hỏi thăm hàng xóm xung quanh, tổ trưởng dân phố/thôn trưởng xem mảnh đất đó có ai khác đến xem, đo đạc hay dắt khách cọc tiền dạo gần đây không.
3.6. Giải pháp 6: Áp dụng quy trình 4 bước đặt cọc bất động sản chuẩn an toàn
Đoạn mã
graph TD
A[Bước 1: Tra cứu pháp lý & Xác minh chính chủ] –> B[Bước 2: Soạn hợp đồng cọc có điều khoản phạt nặng]
B –> C[Bước 3: Công chứng Hợp đồng đặt cọc tại VPCC]
C –> D[Bước 4: Chuyển tiền qua Ngân hàng với nội dung rõ ràng]
Bước 1: Tra cứu pháp lý tại Văn phòng Đăng ký đất đai & kiểm tra CCCD chính chủ.- Bước 2: Soạn thảo hợp đồng cọc chặt chẽ (có điều khoản phạt cọc gấp 3-5 lần).
- Bước 3: Tiến hành ký và công chứng hợp đồng đặt cọc tại Văn phòng công chứng.
- Bước 4: Chuyển tiền cọc qua ngân hàng. Nội dung chuyển khoản ghi rõ: “Đặt cọc mua thửa đất số… tờ bản đồ số… theo Hợp đồng cọc ngày…”. Không giao tiền mặt nếu không có biên nhận.
4. Hướng Dẫn Xử Lý Pháp Lý Khi Đã Lỡ Bị “Chồng Cọc”
Nếu không may trở thành nạn nhân của thủ đoạn chồng cọc, bạn cần nhanh chóng thực hiện các bước sau để thu hồi tài sản:
4.1. Bước 1: Thu thập toàn bộ bằng chứng giao dịch
Gom toàn bộ các tài liệu liên quan: Hợp đồng đặt cọc, phiếu thu/sao kê tài khoản ngân hàng, hình ảnh, video ghi âm giao dịch, tin nhắn trao đổi qua Zalo/SĐT với bên bán hoặc môi giới.
4.2. Bước 2: Gửi đơn tố giác tội phạm lừa đảo đến Cơ quan Điều tra
Nếu nhận thấy bên bán có dấu hiệu cố tình làm giả giấy tờ, nhận cọc của nhiều người rồi tẩu tán tài sản hoặc bỏ trốn, hãy gửi ngay Đơn tố giác tội phạm đến Cơ quan Cảnh sát điều tra (Công an cấp Quận/Huyện hoặc Tỉnh/Thành phố) về hành vi “Lừa đảo chiếm đoạt tài sản” theo Điều 174 Bộ luật Hình sự 2015.
4.3. Bước 3: Khởi kiện ra Tòa án nhân dân
Trường hợp bên bán vẫn ở tại địa phương nhưng cố tình không trả tiền phạt cọc, bạn làm đơn khởi kiện ra Tòa án nhân dân cấp quận/huyện nơi có bất động sản hoặc nơi bên bán cư trú để yêu cầu Tòa tuyên hủy hợp đồng và buộc bên bán bồi thường thiệt hại. Đồng thời, làm đơn yêu cầu Tòa án áp dụng biện pháp khẩn cấp tạm thời để phong tỏa tài sản.
5. Câu Hỏi Thường Gặp (FAQ về Chồng Cọc Bất Động Sản)
Hợp đồng đặt cọc viết tay có chống được chồng cọc không?
Không. Hợp đồng viết tay dù có người làm chứng vẫn chứa đựng rủi ro rất cao. Lý do là thông tin cọc không được đẩy lên cơ sở dữ liệu công chứng chung, bên bán hoàn toàn có thể tiếp tục ký hợp đồng viết tay khác với nhiều người.
Công chứng hợp đồng đặt cọc tốn bao nhiêu chi phí?
Chi phí công chứng hợp đồng đặt cọc khá thấp (thường dao động từ 100.000 VNĐ – vài triệu VNĐ tùy thuộc vào giá trị tài sản cọc hoặc mức phí niêm yết của từng Văn phòng công chứng). Đây là khoản chi phí rất nhỏ so với độ an toàn mà nó mang lại.
Bị chồng cọc có đòi lại được tiền phạt cọc không?
Có thể đòi được nếu bạn có hợp đồng chặt chẽ và bên bán còn tài sản thi hành án. Tuy nhiên, nếu bên bán lừa đảo chuyên nghiệp đã tẩu tán tài sản thì việc thu hồi tiền phạt cọc sẽ mất nhiều thời gian thông qua cơ quan thi hành án hoặc điều tra hình sự.
Kết Luận
Thủ đoạn lừa đảo trong giao dịch nhà đất ngày càng tinh vi, tuy nhiên nếu bạn chủ động áp dụng đúng và đủ các giải pháp chống chồng cọc bất động sản nêu trên, rủi ro gần như sẽ bằng 0. Hãy nhớ nguyên tắc vàng: “Không cọc trao tay – Luôn luôn công chứng – Kiểm tra pháp lý trước khi chuyển tiền”.